
מכתב סיום ההעסקה מונח על השולחן, ולצידו דוח היתרות מחברת הביטוח שמרכז את כל ההפקדות הפנסיוניות שנצברו לאורך השנים. עבור עובד שסיים את תפקידו, השאלה המיידית היא האם הכספים שנצברו בקופה שייכים לו במלואם או שמא נדרשת השלמה כספית ישירה מהמעסיק. עבור מעסיק, החשש המרכזי נוגע לחשיפה כספית רטרואקטיבית בעקבות עליות שכר שאירעו לאורך תקופת העבודה. סעיף 14 לחוק פיצויי פיטורים מסדיר בדיוק את נקודת המפגש הזו, כשהוא קובע מנגנון שבו תשלומים שוטפים לקופת גמל או לקרן פנסיה מחליפים את חובת תשלום הפיצויים המסורתית בעת הפרישה.
הסדר זה מעניק ודאות כלכלית לשני הצדדים, אך יישומו השגוי יוצר סכסוכים מורכבים בבתי הדין לעבודה. עובדים רבים מגלים רק במעמד גמר החשבון כי ההפרשות שבוצעו עבורם לא כיסו את מלוא חובת הפיצויים, בעוד מעסיקים מופתעים לגלות כי היעדר מסמך חתום במועד תחילת העבודה שולל מהם את ההגנה שהסעיף אמור לספק. בשנת 2026, כשהדיווח הדיגיטלי לרשות המסים מחמיר והפסיקה מתעדכנת כל הזמן, אי אפשר לנהל הליך פרישה תקין בלי להבין את הזכויות והחובות שהסעיף קובע.
הכרת המנגנון המשפטי המדויק מונעת טעויות חישוב שעלותן מגיעה לעשרות ומאות אלפי שקלים לשני הצדדים.
זמן קריאה: 9 דקות
עיקרי הדברים
- הפקדה חודשית של 8.33% מהשכר לרכיב הפיצויים פוטרת את המעסיק מחובת השלמה רטרואקטיבית בגין תקופת ההסדר.
- הפרשת מינימום של 6%, כשלושה רבעים מהחבות המלאה, משאירה חובת השלמה של 2.33% לפי השכר האחרון בעת פיטורים.
- כספי הפיצויים שהופקדו לפי ההסדר שייכים לעובד גם בהתפטרות רגילה, והמעסיק אינו רשאי לדרוש את החזרתם.
- תחולת ההסדר מותנית בהסכמה בכתב במועד או בצו הרחבה ענפי, ובביצוע ההפקדות בפועל ובמועדן.
תוכן עניינים
- מהו סעיף 14 לחוק פיצויי פיטורים וכיצד הוא פועל
- ההבדל בין חישוב פיצויים לפי חוק לבין הסדר סעיף 14
- אז מה ההבדל בין סעיף 14 מלא לחלקי
- הפקדת 8.33% מול הפרשת מינימום של 6% ברכיב הפיצויים
- לאן הולך החיסכון הפנסיוני כשעובד מתפטר?
- מה קורה כשמתגלים פערי הפקדות לפנסיה
- נסיבות שבהן קמה חובת השלמת פיצויי פיטורים מהמעסיק
- מסמכי סיום העבודה ושחרור כספי הפיצויים
- טופס 161 וההחלטות הקריטיות מול רשות המסים
- טעויות נפוצות של מעסיקים ביישום סעיף 14
- כשלים חוזרים של עובדים בעת עזיבת מקום העבודה
- התנהלות נכונה במקרה של מחלוקת על כספי פיצויים
- פנייה לייעוץ משפטי אצל אריק שלו ושות'
מהו סעיף 14 לחוק פיצויי פיטורים וכיצד הוא פועל
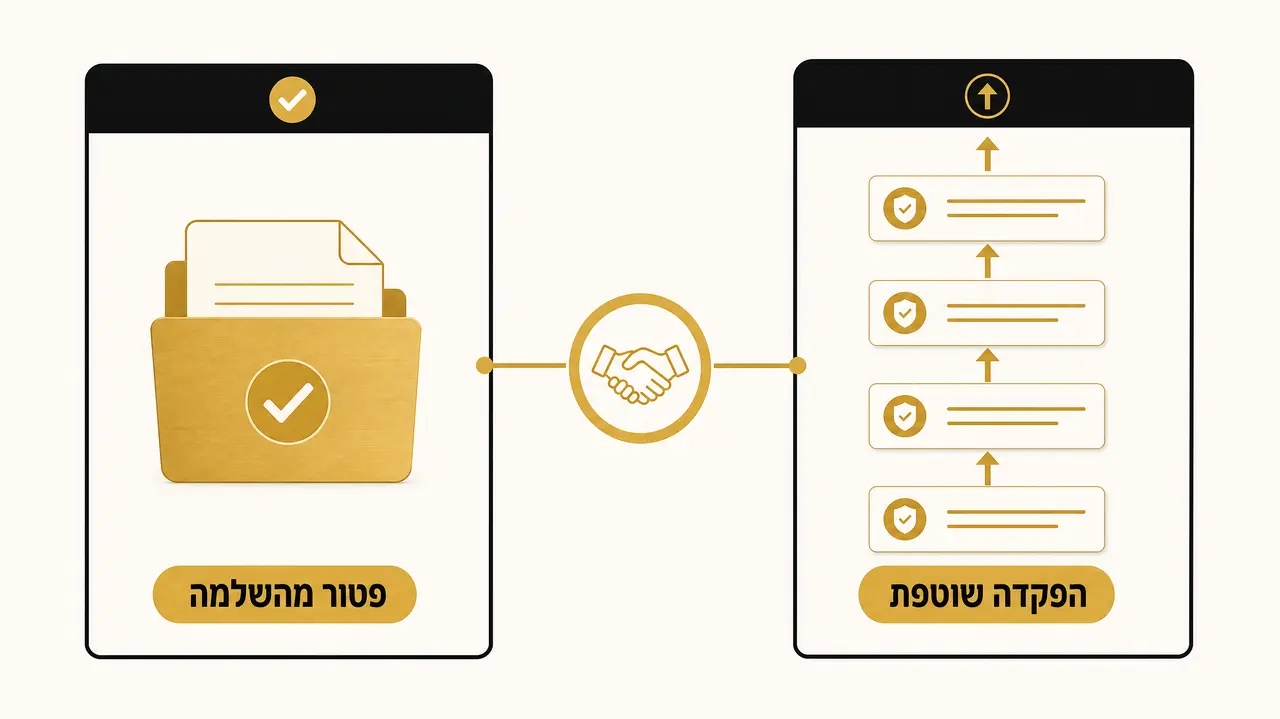
ברירת המחדל ההיסטורית בדיני העבודה בישראל קבעה כי עובד שפוטר לאחר שנת עבודה אחת זכאי לפיצויי פיטורים בשיעור של שכר חודש אחד לכל שנת עבודה, מחושב לפי שכרו האחרון. מנגנון זה יצר חבות מעסיקים הולכת ותופחת, שכן כל העלאת שכר הגדילה למפרע את חובת הפיצויים בגין כל שנות העבודה הקודמות. מנגד, עובד שהתפטר ביוזמתו יצא לעיתים קרובות בידיים ריקות, ללא כל רשת ביטחון כלכלית שנצברה לזכותו. את המציאות הזו שינה מן היסוד האישור הכללי לתשלומי מעבידים, שהותקן מכוח סעיף 14 לחוק ומתיר הפקדה לקרן פנסיה ולקופת ביטוח במקום פיצויי פיטורים.
הסדר סעיף 14 קובע כי הפקדות חודשיות שוטפות של המעסיק לרכיב הפיצויים בקרן הפנסיה או בביטוח המנהלים יבואו במקום חובת תשלום פיצויי הפיטורים, כולם או חלקם, בהתאם לשיעור ההפקדה שנקבע. מנקודת מבטו של העובד, כספי הפיצויים הללו נצברים על שמו מיומו הראשון בהסדר, והם שייכים לו גם במקרה של התפטרות רגילה שאינה מזכה בפיצויים על פי הדין הכללי. מנקודת מבטו של המעסיק, תשלום חודשי שוטף מקבע את עלות ההעסקה בזמן אמת, לרבות ביחס לעליות שכר עתידיות שאינן מטילות עליו עוד חובת השלמה רטרואקטיבית על שנים עברו. ההסדר נועד לתת לארגון תזרים צפוי ולעובד ביטחון סוציאלי.
הסכם זה אינו חל בחלל ריק, ותוקפו המשפטי מותנה בעמידה דווקנית בהוראות האישור הכללי או בצווי ההרחבה הענפיים הרלוונטיים.
ההבדל בין חישוב פיצויים לפי חוק לבין הסדר סעיף 14
כשמשווים בין שני המסלולים, ההבדל המרכזי נעוץ בבסיס השכר ובמועד התגבשות החבות הכספית. במסלול הוותיק לפי סעיף 1 לחוק, המעסיק אינו מחויב להפריש את מלוא הפיצויים לחשבון על שם העובד, אלא לשלם בסיום העבודה מענק המבוסס על שכר קובע לפיצויים אחרון כפול מספר שנות העבודה. אם עובד התחיל את עבודתו בשכר של 8,000 שקלים וסיים אותה כעבור עשור בשכר של 18,000 שקלים, המעסיק נדרש לשלם פיצויים בסך 180,000 שקלים וסופג בבת אחת את כל פערי העבר. במסלול זה, התפטרות ללא עילה מוכרת בדין שוללת מהעובד את הזכאות לקבלת כספים אלו.
לעומת זאת, תחת מנגנון סעיף 14 לחוק פיצויי פיטורים, המעסיק מפריש מדי חודש אחוז קבוע משכרו החודשי השוטף של העובד באותו המועד. אם שכרו של העובד עולה, ההפקדה גדלה מכאן ולהבא בלבד, והמעסיק לא נדרש להשלים רטרואקטיבית את השנים שבהן השכר היה נמוך יותר. בתמורה לוויתור המעסיק על החזרת הכספים במקרה של התפטרות, העובד מוותר על הזכות לחישוב פיצויים לפי שכרו האחרון עבור התקופה שבה חל ההסדר, וכך נסגרת המחלוקת.
| פרמטר להשוואה | פיצויי פיטורים לפי סעיף 1 לחוק | הסדר פיצויים לפי סעיף 14 לחוק |
|---|---|---|
| בסיס חישוב הפיצויים | שכר אחרון כפול שנות ותק בעבודה | הפקדות חודשיות שוטפות לפי השכר בפועל |
| זכאות בעת התפטרות רגילה | העובד אינו זכאי לפיצויים (למעט חריגים) | הכספים שנצברו בקופה שייכים לעובד |
| השפעת עליות שכר לאורך השנים | חובת השלמה רטרואקטיבית של המעסיק על כל הוותק | אין חובת השלמה רטרואקטיבית על תקופת ההסדר |
| בעלות על התשואות בקופה | המעסיק משלים לסכום הנקוב בחוק | רווחי הקופה או הפסדיה שייכים ישירות לעובד |
אז מה ההבדל בין סעיף 14 מלא לחלקי
המונח סעיף 14 נזרק לחלל האוויר בשיחות שכר רבות כהגדרה אחידה, אך במציאות קיימת הבחנה חדה בין תחולה מלאה של ההסדר לבין תחולה חלקית בלבד. החלת ההסדר במלואו דורשת הפקדה שוטפת בשיעור של 8.33% משכר העובד מדי חודש לרכיב הפיצויים, שהם אחד חלקי שתים עשרה מהשכר השנתי. רק הפקדה בשיעור זה פוטרת את המעסיק באופן מוחלט מכל חובת השלמת פיצויים עתידית בגין אותה תקופה, ומבטיחה לעובד כי מלוא חבות הפיצויים הופקדה עבורו לקופה לקצבה.
במקרים רבים ההסדר אינו חל במלואו, או ליתר דיוק, הוא חל באופן חלקי בלבד בהתאם לשיעורי ההפקדה שבוצעו בפועל. כשהמעסיק מפקיד שיעור נמוך יותר מ-8.33%, למשל במסגרת הוראות ברירת המחדל של הפנסיה במשק, הפטור מחובת השלמה חל אך ורק על החלק היחסי שהופקד. המשמעות המעשית היא שבעת פיטורים, המעסיק נותר חייב בתשלום ההפרש בין הסכום הצבור לבין חבות הפיצויים החוקית על פי השכר האחרון.
החלת הסדר סעיף 14 מלא דורשת הסכמה חוזית מפורשת בכתב בין הצדדים או תחולה של הסכם קיבוצי ענפי. ללא עיגון ברור כזה בהסכם העבודה או בנספח ייעודי שנחתם במועד, המעסיק עלול למצוא את עצמו חשוף לתביעות השלמה גם אם הפקיד שיעורים מלאים.
הפקדת 8.33% מול הפרשת מינימום של 6% ברכיב הפיצויים
החל משנת 2008 חלה חובת ביטוח פנסיוני על כלל העובדים והמעסיקים במשק, מכוח צו הרחבה לפנסיה חובה. צו זה קבע שיעורי מינימום להפרשות סוציאליות, ורכיב הפיצויים הועמד בהדרגה על שיעור של 6% משכר היסוד של העובד. סעיף 7 לצו ההרחבה החיל את סעיף 14 לחוק פיצויי פיטורים על כספים אלו בלבד. הפקדה של 6% היא כשלושה רבעים מחבות הפיצויים החודשית המלאה, ומשאירה חבות פתוחה של 2.33% נוספים.
ההבדל בין שני השיעורים יוצר חלוקת סיכונים שונה לחלוטין במעמד הפרישה. כשמעסיק מפריש 6% בלבד, הוא מוגן מפני השלמות רטרואקטיביות רק ביחס לחלק זה, ובלבד שההפקדות הועברו כסדרן לחברת הביטוח. אם העובד מפוטר, המעסיק מחויב לערוך תחשיב גמר חשבון ולשלם מכיסו את החלק הנותר בשיעור 2.33% כפול שנות העבודה על בסיס השכר האחרון. אם העובד בוחר להתפטר, המעסיק אמנם אינו נדרש להשלים את ה-2.33%, אך העובד זכאי לשחרור מלא של 6% שנצברו לזכותו.
הפקדה מלאה של 8.33% מייתרת לחלוטין את חישובי ההשלמה הללו בעת פיטורים ומעניקה שקט נפשי מלא למעסיק.
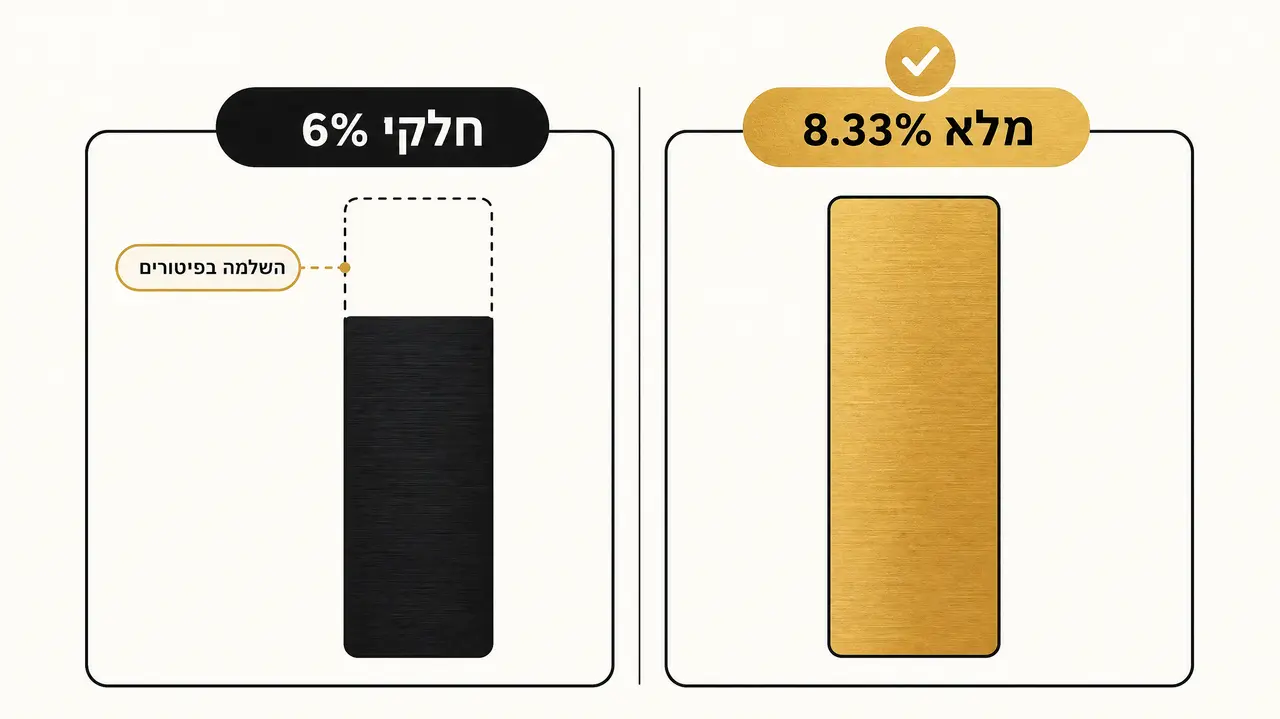
הפקדה מלאה של 8.33% מייתרת את חישובי ההשלמה בעת פיטורים
לאן הולך החיסכון הפנסיוני כשעובד מתפטר?
אחת השאלות הנפוצות ביותר בקרב עובדים השוקלים לסיים את תפקידם נוגעת לגורל הכספים שנצברו בקרן הפנסיה. בעבר, עובד שהתפטר בלי הצדקה מיוחדת כמו הרעת תנאים מוחשית או מצב בריאותי לקוי איבד את זכותו לקבל פיצויים. בהסדר סעיף 14 הכלל מתהפך, וכל הכספים שהופקדו לרכיב הפיצויים שייכים לעובד בלי קשר לסיבת העזיבה ולשאלה מי יזם את סיום יחסי העבודה.
המעסיק אינו רשאי לדרוש את החזרת הכספים הללו לידיו, ואינו יכול להשתמש בהם כמנוף לחץ במסגרת סכסוכי פרישה. שלילת כספי פיצויים שהופקדו תחת הסעיף אפשרית במקרים קיצוניים בלבד, כגון מעילה חמורה, גניבה ממעסיק או פסק דין של בית הדין לעבודה השולל במפורש את הזכאות לפי סעיפים 16 ו-17 לחוק. הדברים כאן אינם תחליף לייעוץ פנסיוני פרטני, והם רק מבהירים את המסגרת המשפטית של סיום ההעסקה.
על אף שהכספים שייכים לעובד, לצורך משיכתם בפועל או העברת בעלות בפוליסה נדרש שיתוף פעולה מצד המעסיק בהמצאת מסמכי סיום העסקה. אם המעסיק מעכב את מסירת המכתבים לקופה, עומדת לעובד הזכות לפנות לערכאות משפטיות לצורך חיוב המעסיק בשחרור הקופה ופיצוי בגין הלנת שכר או פיצויים.
מה קורה כשמתגלים פערי הפקדות לפנסיה
ההגנה שסעיף 14 מעניק למעסיק מפני תביעות השלמה רטרואקטיביות אינה מוחלטת והיא מותנית בביצוע התשלומים בפועל ובמועדם. מעסיקים רבים טועים לחשוב שעצם קיומו של סעיף בחוזה מגן עליהם באופן אוטומטי, גם אם בפועל דילגו על הפקדות בחודשים מסוימים או איחרו בהעברת הכספים לחברות הביטוח. מצב של אי הפקדה לפנסיה במועד הקבוע בחוק שומט את הבסיס המשפטי להסדר בגין אותן תקופות מחדל.
אם המעסיק לא הפקיד כספים לקופה במשך חודשים ארוכים, בית הדין לעבודה עשוי לקבוע כי לגבי אותם חודשים לא חל הסדר סעיף 14 כלל. המשמעות הכספית היא שהעובד יהיה זכאי לפיצוי מלא לפי שכרו האחרון עבור אותה תקופה, לצד חשיפת המעסיק לתביעות של פיצויי הלנת שכר והלנת פיצויי פיטורים. אי הפקדה גם פוגעת בכיסויים הביטוחיים של העובד בקרן לאובדן כושר עבודה ושאירים, ולכן המעסיק נושא באחריות נזיקית כבדה אם מתרחש אירוע ביטוחי.
עיכוב בהפקדות החודשיות שולל מהמעסיק את ההגנה המשפטית שמעניק הסעיף וחושף אותו לתביעות הפרשים.
נסיבות שבהן קמה חובת השלמת פיצויי פיטורים מהמעסיק
בניגוד לתפיסה הרווחת בקרב מנהלי משאבי אנוש ועובדים כאחד, קיומו של סעיף 14 בהסכם אינו מבטל בהכרח את חובת המעסיק להוציא כספים מכיסו בסיום יחסי העבודה. רוב האנשים מניחים שכל הפקדה לקרן שוללת השלמת פיצויים. המבחן שבתי הדין לעבודה מפעילים מורכב וקפדני הרבה יותר, וישנם מספר תרחישים שכיחים המחייבים תשלום השלמה ישיר לעובד המפוטר.
התרחיש הראשון הוא כשההפקדה החודשית בוצעה בשיעור חלקי של 6% בלבד, מצב המחייב את המעסיק לשלם בעת פיטורים את יתרת ה-2.33% לפי השכר האחרון. התרחיש השני נוגע לתקופות עבודה מפוצלות, שבהן העובד הועסק מספר שנים ללא הסדר סעיף 14, וההסדר הוחל רק בשלב מאוחר יותר. במצב זה, בגין התקופה הראשונה חל החישוב המסורתי לפי השכר האחרון ערב סיום העבודה, ללא כל פטור למעסיק.
תרחיש שלישי ומשמעותי נוגע למבנה השכר ולהגדרת הרכיבים הפנסיוניים. מעסיקים רבים מבצעים הפקדות על שכר הבסיס בלבד, תוך התעלמות מעמלות מכירה אישיות, תוספות משמרות קבועות או בונוסים אמיתיים המהווים חלק אינטגרלי משכר היסוד. בגין רכיבי שכר אלו שלא בוצעה עליהם הפקדה שוטפת, קמה לעובד זכות מלאה לתבוע השלמת פיצויים ישירה על פי השכר הקובע. עובד שלא בודק את תלושי השכר ואת ההפקדות מול השכר הכולל שקיבל עלול ליפול בין הכיסאות ולאבד סכומים משמעותיים המגיעים לו כדין.
מסמכי סיום העבודה ושחרור כספי הפיצויים
כשיחסי העבודה מסתיימים, צריך להפיק מסמכים רשמיים, להודיע לקופות הגמל ולהסדיר את חבויות המס. המסמך הבסיסי הראשון הוא מכתב שחרור כספים המופנה לחברת הביטוח או לקרן הפנסיה, שבו מודיע המעסיק על סיום ההעסקה ומאשר את העברת הבעלות בפוליסה לידי העובד. על פי הנחיות הממונה על שוק ההון, המעסיק מחויב להמציא מכתב זה בתוך 15 ימים ממועד סיום יחסי העבודה או מועד תשלום הפיצויים, והתמהמהות בלתי מוצדקת עלולה לחשוף אותו לתביעות פיצויים.
מהירות שחרור המכתב לידי העובד חשובה אפוא כמו הסכום שנצבר בקופה. כשהמעסיק מעכב את המכתב במטרה להפעיל לחץ על העובד לחתום על כתבי ויתור דרקוניים, העובד מחזיק במינוף משפטי משמעותי, שכן עיכוב כספים פנסיוניים אסור על פי דין. מנגד, על המעסיק לוודא כי הוא משחרר את הכספים הנכונים ואינו מעביר לידי העובד כספים שהופקדו בטעות מעבר לנדרש בחוק או בהסכם.
כשהכספים משתחררים באיחור, קשה לעובד לקבל בזמן החלטות מיסוי מושכלות.
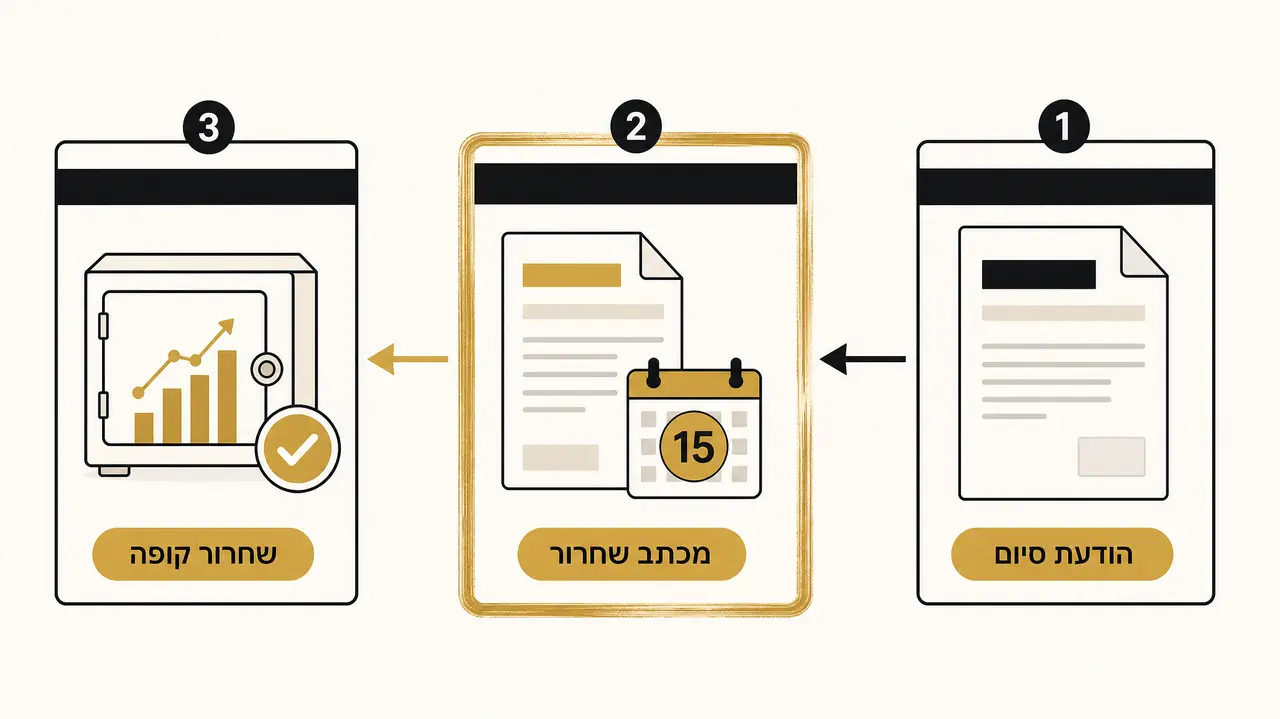
המעסיק מחויב להמציא את מכתב שחרור הכספים בתוך 15 ימים מסיום יחסי העבודה
טופס 161 וההחלטות הקריטיות מול רשות המסים
לצד מכתב השחרור לחברות הביטוח, המסמך המרכזי והמורכב ביותר בהליך הפרישה הוא טופס 161, המשמש כהודעת מעסיק על פרישה מעבודה. החל משנת 2024 הוטמעה רפורמה מקיפה בדיווח על עזיבת עבודה, המחייבת דיווח מקוון ישיר לרשות המסים. הטופס מפרט את כל המענקים שהעובד מקבל, ובהם צבירת הפיצויים בקופות הגמל, פיצויים במזומן מהמעסיק ופדיון ימי מחלה שלא נוצלו.
במעמד מילוי חלק ב' של הטופס נדרש העובד לקבל החלטה גורלית בנוגע לייעוד כספי הפיצויים. הוא יכול למשוך את כספי הפיצויים בפטור ממס עד התקרה הקבועה בחוק, להשאיר אותם ברצף קצבה כדי להגדיל את הפנסיה החודשית העתידית, או לבחור ברצף פיצויים שמשמר את הכספים להתחשבנות עתידית מול מעסיק חדש. משיכה פזיזה של כספי הפיצויים במזומן כיום מקטינה באופן דרמטי את קצבת הפרישה החודשית בגיל הזקנה.
החלטות מיסוי אלו הן סופיות במקרים רבים, ושינוין לאחר הגשת הטופס לפקיד השומה כרוך במאבקים בירוקרטיים מורכבים ביותר.
טעויות נפוצות של מעסיקים ביישום סעיף 14
ניהול כושל של הסדרי פיצויים חושף מעסיקים לתביעות בסכומים מצטברים גבוהים, הנובעות לרוב מאי ידיעת הפרטים הטכניים של החוק והאישורים הכלליים. הכשל הנפוץ ביותר הוא הסתמכות על נוהג או הבנה בעל פה, מבלי להחתים את העובד על נספח סעיף 14 במועד תחילת העבודה. כשמדובר בעובד שלא חל עליו צו הרחבה ענפי אוטומטי, היעדר חתימה במועד שולל את תחולת הפטור, והמעסיק נדרש בעת פיטורים להשלים פיצויים לפי השכר האחרון עבור כל שנות העבודה.
טעות שכיחה נוספת היא ביצוע קיזוזים חד צדדיים מכספי הפיצויים הצבורים בקופה. מעסיקים הסבורים כי עובד גרם להם נזק כספי, איחר במסירת הודעה מוקדמת או נטל ציוד, ממהרים לעיתים להורות לחברת הביטוח לעכב את הכספים או לקזז את סכום הנזק הנטען מתוך רכיב הפיצויים. פעולה כזו מנוגדת להוראות חוק הגנת השכר וחוק פיצויי פיטורים, ועלולה לגרור חיוב בפיצויי הלנה מוגדלים ותשלום הוצאות משפט כבדות.
איחור בדיווח או גריעת עמלות מהשכר הקובע לפנסיה הם כשלים חוזרים, וביקורת שכר תקופתית מונעת אותם.
כשלים חוזרים של עובדים בעת עזיבת מקום העבודה
מן הצד השני של המתרס, עובדים רבים פועלים מתוך חוסר מודעות לזכויותיהם ומבצעים שגיאות הפוגעות בחסכונותיהם הפנסיוניים לשנים קדימה. הטעות הבולטת ביותר היא הנחה עיוורת כי מאחר שהמעסיק הפקיד כספים מדי חודש, אין כל טעם לבדוק את תקינות ההפקדות. עובדים נוטים להאמין לתחשיבי גמר החשבון שנמסרים להם מבלי להצליב אותם מול דוחות קרן הפנסיה ומול תלושי השכר לאורך כל תקופת ההעסקה.
כשל חמור אף יותר מתרחש כשעובד חותם על כתב ויתור וסילוק תביעות כולל כתנאי לקבלת מכתב שחרור הקופה או תשלום יתרת ימי החופשה. חתימה פזיזה על מסמך כזה לפני שגורם מקצועי בדק את הזכויות נועלת את המחלוקת ומקטינה דרמטית את הסיכוי לגבות הפרשים עתידיים, אף שבתי הדין לעבודה נוטים לעיתים להתערב בכתבי ויתור שנחתמו תחת לחץ או ללא פירוט מלא של הזכויות שוויתרו עליהן.
בשלב זה של סיום העבודה, נקודת האל-חזור היא החתימה על מסמכי הפרישה ושחרור הכספים מרשות המסים. כל עוד המסמכים לא נחתמו והכספים לא נמשכו, לעובד יש מינוף גבוה לדרוש תיקון של טעויות חישוב וביצוע הפקדות חסרות.
התנהלות נכונה במקרה של מחלוקת על כספי פיצויים
כשמתגלעת מחלוקת סביב זכאות לפיצויים או גובה ההשלמה הנדרשת, שני הצדדים צריכים לפעול בזהירות ובתכנון. הצעד הראשון הוא לאסוף באופן שיטתי את חוזה העבודה המקורי ואת הנספחים שנחתמו לאורך השנים. לצידם אוספים תלושי שכר מלאים, דוח הפקדות שנתי מחברות הביטוח ואת טיוטת טופס 161 שמסר המעסיק, כי מה שלא תועד בכתב ובזמן אמת קשה מאוד להוכיח בדיעבד בבית הדין.
מעסיק שלא תיעד כראוי את מסירת הטפסים וההסכמים לעובד נמצא בעמדת נחיתות בבית הדין לעבודה, שכן נטל ההוכחה בדבר תחולת סעיף 14 וביצוע מלוא התשלומים רובץ לפתחו. המעסיק צריך לבדוק את הנתונים לעומק עם חשב שכר או יועץ פנסיוני לפני שהוא מגבש עמדה סופית. מנגד, עובד הטוען לחסרים בהפקדות חייב להציג תחשיב אקטוארי או חשבונאי מסודר המפרט בדיוק באילו חודשים נוצרו הפערים ומהו סכום החוב המדויק.
| שלב בסכסוך | פעולה נדרשת מהעובד | פעולה נדרשת מהמעסיק | משמעות החמצת השלב |
|---|---|---|---|
| קבלת הודעת סיום העבודה | דרישת דוח יתרות מעודכן מקרן הפנסיה ובדיקת תלושים | בדיקת קיומו של נספח סעיף 14 חתום בתיק האישי | איבוד זמן יקר לביצוע התאמות מול חברות הביטוח |
| הכנת גמר חשבון וטופס 161 | בדיקת התאמה בין שכר היסוד האמיתי לבסיס ההפקדה | עריכת תחשיב השלמה במידה שהופקדו 6% בלבד | חשיפה לתביעות הלנת שכר ופיצויים בערכאות שיפוטיות |
| חתימה על כתב שחרור וויתור | סירוב לחתימה גורפת ללא בדיקת תקינות התשלומים | מסירת מכתבי שחרור ללא התניה בחתימה על ויתור זכויות | סגירת חלון המינוף המשפטי והגבלת האפשרות לתביעה |
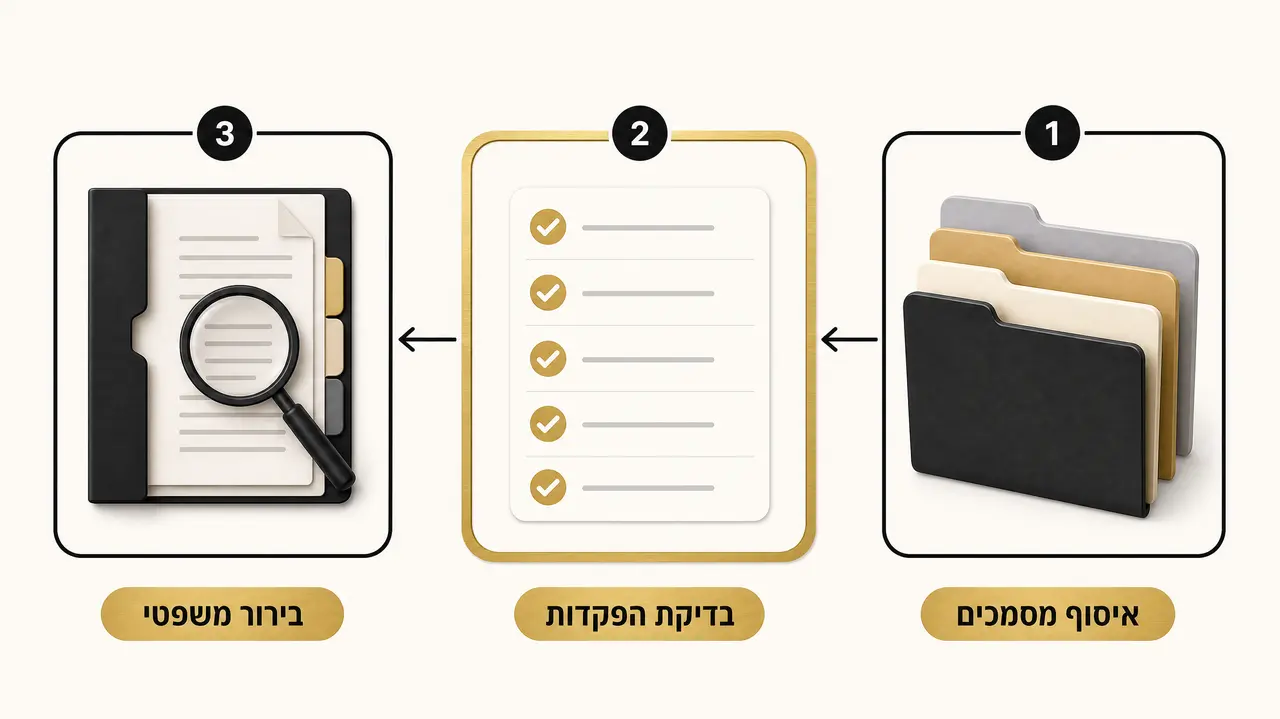
תיעוד בכתב ובזמן אמת הוא שקובע את סיכויי ההוכחה בבית הדין לעבודה
פנייה לייעוץ משפטי אצל אריק שלו ושות'
הממשק שבין דיני עבודה לבין עולם החיסכון הפנסיוני ודיני המס הוא מהתחומים הסבוכים ביותר במשפט האזרחי בישראל. סעיף 14 מעלה שאלות של תחולה, של חישוב השלמות אחרי עליות שכר ושל מעמד בונוסים ועמלות מכירה, ולצידן עומדות דרישות רשות המסים בטופס 161 החדש. כדי לטפל בהן נדרש ידע משפטי מעמיק שמשלב היכרות יסודית עם פסיקת בתי הדין לעבודה וניתוח פיננסי מדויק. מי שפונה לייעוץ משפטי לפני שנחתמו מסמכי סיום העבודה או שוחררו כספים מהקופות יכול לאתר מחדלים ולתקן עיוותים, וכך למצות את מלוא הזכויות וההגנות שהדין נותן לו.
משרד עורכי דין אריק שלו ושות' פועל למעלה מ-20 שנה בתחום משפט העבודה, ומייצג הן עובדים והן מעסיקים בסכסוכי סיום העסקה מורכבים, תביעות פיצויים והסדרת חבויות פנסיוניות. לעו"ד אריק שלו תואר L.L.M במשפט מסחרי, B.A במנהל עסקים בהצטיינות ו-L.L.B במשפטים. הוא מרצה בלשכת עורכי הדין ובלשכת רואי החשבון ומוביל צוות מקצועי המדורג בדן אנד ברדסטריט ובדירוג בר סמכא. המשרד ממוקם ברחוב תובל 13 ברמת גן במתחם הבורסה ויש לו שלוחה בחיפה. התיקים מטופלים בצוותים משולבים עם מומחים בחשבונאות ומיסוי, שמלווים את הלקוח אישית ומייצגים אותו בכל הערכאות השיפוטיות והמעין שיפוטיות.
בדיקה מקצועית בזמן אמת עשויה להכריע את התוצאה, גם לעובד שעומד בפני סיום עבודה ורוצה לוודא שזכויותיו הפנסיוניות נשמרו וגם למעסיק שמבקש להסדיר את חבויות הפיצויים של עובדיו ולהגן על עצמו מחשיפות עתידיות במסגרת דיני עבודה. במשרד נבחן את נתוני התיק בלי התחייבות ונגבש אסטרטגיית פעולה מותאמת. פנו אלינו עוד היום כדי לקבוע פגישת ייעוץ ולתכנן יחד איך להגן על האינטרסים שלכם.
נבחן יחד את המקרה שלכם
בין אם מדובר בבדיקת גמר חשבון של עובד ובין אם בהסדרת חבויות פיצויים של מעסיק, אנחנו כאן לבחון את הנתונים ולגבש את הצעד הבא.
שאלות נפוצות
האם אפשר למשוך את כספי סעיף 14 עוד בהיות העובד מועסק?
הכספים שהופקדו לרכיב הפיצויים נצברים על שם העובד מיום תחילת ההסדר, אך משיכתם בפועל מותנית בסיום יחסי העבודה ובהמצאת מסמכי השחרור לקופה. כל עוד ההעסקה נמשכת, הכספים נותרים בקרן וממשיכים לצבור תשואות על שם העובד. גם בעת עזיבה, חשוב לזכור כי ההחלטה על ייעוד הכספים מתקבלת מול רשות המסים ולכן כדאי לתכנן אותה מראש.
מה קורה לכספי הפיצויים אם המעסיק נקלע לקשיים כלכליים או מרחיק לפירוק?
הכספים שהופקדו בפועל לקרן הפנסיה או לקופת הגמל אינם חלק מנכסי המעסיק, ולכן הם נותרים שייכים לעובד גם אם העסק נסגר. לעומת זאת, השלמות פיצויים שטרם הופקדו או שולמו הופכות לחוב רגיל כלפי העובד, וגבייתן תלויה בהליכי הפירוק. בדיקת דוח היתרות מוקדם ככל האפשר מאפשרת לדעת מה הופקד בפועל ומה נותר פתוח.
האם ניתן להחיל את סעיף 14 על עובד קיים באמצע תקופת עבודתו?
כן, בהסכמת הצדדים בכתב ובחתימה על נספח ייעודי. ההסדר יחול ממועד החתימה ולהבא בלבד, ולא רטרואקטיבית על שנות העבודה שקדמו לו. בגין התקופה שקדמה להחלת ההסדר יחול החישוב המסורתי לפי השכר האחרון, כפי שקורה בתקופות עבודה מפוצלות.
האם עובד שטרם השלים שנת עבודה זכאי לכספים שהופקדו לפי סעיף 14?
כן. בניגוד לפיצויי פיטורים לפי הדין הכללי, המותנים בשנת עבודה, הכספים שהופקדו לרכיב הפיצויים נצברים על שם העובד מיומם הראשון ושייכים לו בלי קשר לסיבת סיום ההעסקה ולאורכה. גם פיטורים לפני השלמת שנה אינם שוללים אותם, ובתנאי שההפקדות בוצעו בפועל וכסדרן.
סעיף 14 לחוק פיצויי פיטורים נותן לעובד ביטחון סוציאלי ולמעסיק ודאות כלכלית, אך רק כשההפקדות, המסמכים והחישובים מדויקים. בין אם מדובר בעובד שבודק את גמר החשבון שלו ובין אם במעסיק שמסדיר את חבויות הפיצויים בארגון, בדיקת היתכנות ללא התחייבות מאפשרת לדעת בזמן מה ניתן עוד לתקן. אפשר לפנות אלינו בטלפון 073-2505343 או בוואטסאפ, ונבחן את הנתונים יחד לפני שמתקבלות החלטות שקשה לשנותן.
על עו"ד אריק שלו

עו"ד אריק שלו מייצג עובדים ומעסיקים בכל הערכאות השיפוטיות והמעין שיפוטיות כבר למעלה מ-20 שנה. הוא מרצה בקורסים מקצועיים, בין השאר בלשכת רואי החשבון ובלשכת עורכי הדין, ולאחרונה הרצה בקורס בודקי שכר מוסמכים מטעם לשכת רואי החשבון.
בעל תואר שני במשפטים L.L.M בהתמחות במשפט מסחרי מאוניברסיטת תל אביב, תואר ראשון במשפטים L.L.B ותואר ראשון במנהל עסקים B.A בהתמחות מימון בהצטיינות. את דרכו המקצועית החל כמתמחה במשרד עורכי הדין ליפא מאיר ושות'. הוא מדורג בדירוג הבינלאומי דן אנד ברדסטריט ובדירוג בר סמכא של עורך דין נבו, וסיים מסלול לוחם בסיירת מובחרת שבה הוא משרת במילואים עד היום.
משרד אריק שלו ושות' פועל מרחוב תובל 13 ברמת גן, עם שלוחה בחיפה, ועוסק בדיני עבודה, דיני נזיקין, ביטוח לאומי, דיני ביטוח וליטיגציה אזרחית ועסקית. המוטו שלנו קצר, המעז מנצח.
לבדיקת היתכנות ללא התחייבות 073-2505343 או בוואטסאפ
האמור באתר הוא מידע כללי בלבד ואינו מהווה תחליף לייעוץ משפטי פרטני. כל מקרה נבחן לגופו.